Cuối tháng còn vài trăm nghìn lẻ: cách gia đình trẻ gom thành khoản dự phòng
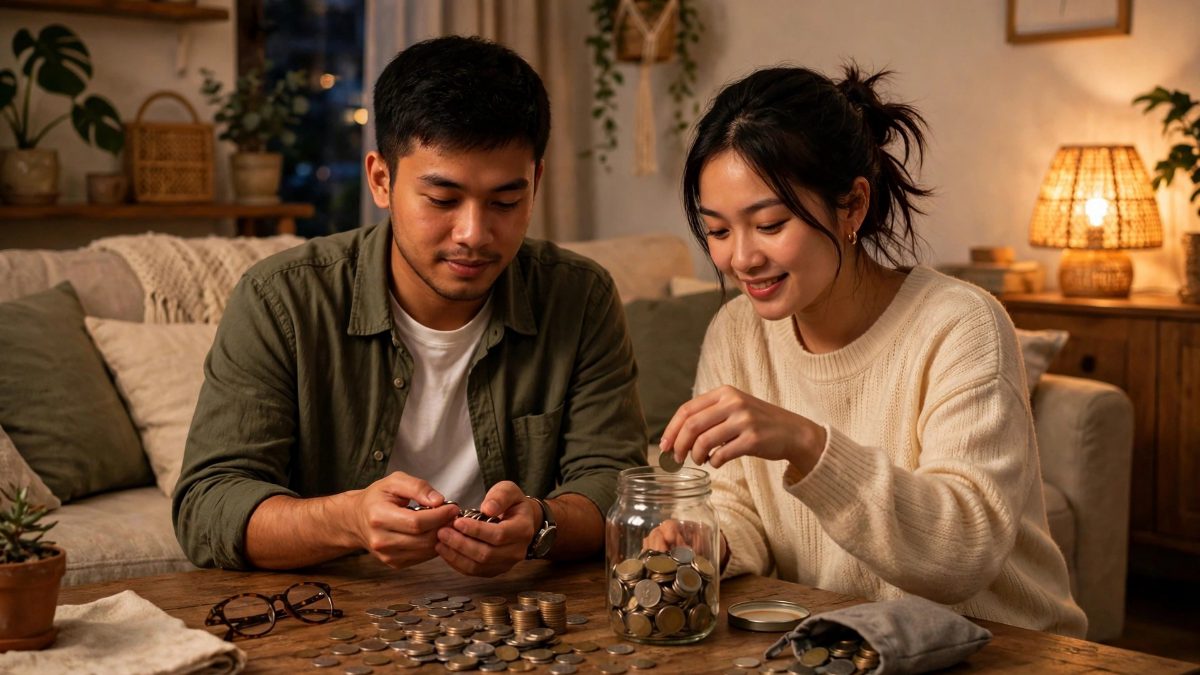
Không cần lương cao mới có khoản dự phòng. Với nhiều gia đình trẻ, khoản tiền an tâm nhất lại bắt đầu từ vài trăm nghìn lẻ còn sót cuối tháng, nếu biết gom lại đúng cách.
Vợ chồng Minh và Thảo đều đi làm công sở, thu nhập cộng lại ở mức vừa đủ sống ở thành phố. Mỗi tháng, sau khi trả tiền nhà, tiền ăn, tiền học cho con và đủ thứ chi phí lặt vặt, hai vợ chồng thường còn dư vài trăm nghìn, có tháng chẳng còn đồng nào. Tiền lẻ còn sót cứ nằm lẫn trong tài khoản chi tiêu, rồi cũng trôi theo những lần mua sắm không planned trước.
Tách tiền dự phòng ra khỏi tiền chi tiêu ngay khi lương về
Sai lầm phổ biến nhất là đợi cuối tháng còn bao nhiêu thì để dành bấy nhiêu. Cách đó gần như không bao giờ hiệu quả, vì tiền còn lại cuối tháng thường bằng không. Muốn có khoản dự phòng, gia đình cần làm ngược lại: trích trước một khoản nhỏ ngay khi lương về, rồi mới chi tiêu phần còn lại.
Khoản trích trước không cần lớn. Với gia đình thu nhập vừa phải, vài trăm nghìn mỗi tháng đã là một khởi đầu tốt. Quan trọng là khoản đó được chuyển ngay sang một tài khoản riêng, hoặc một phong bì riêng, tách hẳn khỏi tiền đi chợ, tiền xăng, tiền ăn sáng. Tiền đã tách ra thì coi như không còn, không đụng vào cho những khoản chi thông thường.
Nhiều gia đình chọn cách đặt lệnh chuyển tự động vào ngày lương về, để khỏi phải đắn đo mỗi tháng. Người này chuyển ít, người kia chuyển nhiều, tùy khả năng, nhưng điểm chung là đều đặn. Một khoản nhỏ trích đều tay trong một năm sẽ thành một con số khiến chính người tiết kiệm cũng bất ngờ.
Gom tiền lẻ bằng những luật nhỏ trong nhà
Ngoài khoản trích cố định, gia đình trẻ còn có thể gom tiền lẻ bằng những luật nhỏ tự đặt ra trong nhà. Chẳng hạn, cuối mỗi ngày, tiền lẻ trong ví được bỏ vào một chiếc lọ chung. Cuối tuần đi chợ về còn thừa vài chục nghìn thì bỏ nốt vào lọ. Nghe thì vụn vặt, nhưng sau vài tháng, chiếc lọ đó có thể thành vài trăm nghìn, thậm chí cả triệu đồng.
Với gia đình có con nhỏ, việc gom tiền lẻ còn có thể biến thành một thói quen chung. Con được giao nhiệm vụ bỏ tiền lẻ vào lọ, cuối tháng cả nhà cùng mở ra đếm. Đứa trẻ học được rằng tiền nhỏ gom lại thành tiền lớn, còn bố mẹ có thêm một khoản dự phòng mà không cảm thấy nặng nề.
Đặt mục tiêu vừa tầm và quy định rõ khi nào được dùng
Khoản dự phòng chỉ phát huy tác dụng khi gia đình đặt mục tiêu vừa tầm và quy định rõ khi nào được dùng. Mục tiêu đầu tiên có thể là đủ chi phí sinh hoạt của một tháng, sau đó nâng dần lên hai tháng, ba tháng. Đặt mục tiêu quá xa ngay từ đầu dễ khiến người tiết kiệm nản lòng, vì nhìn mãi không thấy tới đích.
Quan trọng không kém là quy định khi nào được đụng vào quỹ. Ốm đau, xe hỏng, mất việc tạm thời, những việc bất ngờ không lường trước thì được dùng. Mua sắm dịp lễ, đổi điện thoại mới, đi du lịch thì không. Phân biệt rạch ròi như vậy giúp quỹ dự phòng không bị rút dần cho những nhu cầu có thể hoãn lại, và khi chuyện bất ngờ thật sự xảy ra, tiền vẫn còn đó.
Gom tiền lẻ cuối tháng thành khoản dự phòng không đòi hỏi thu nhập cao hay kỷ luật sắt đá. Nó chỉ cần một trật tự nhỏ: trích trước khi lương về, gom tiền lẻ bằng luật riêng của nhà mình, và giữ quỹ cho đúng việc. Vài trăm nghìn mỗi tháng nghe chẳng đáng là bao, nhưng sau một năm, đó là số tiền đủ để một gia đình trẻ đối mặt với một lần con ốm, một lần xe hỏng hay một tháng thu nhập gián đoạn mà không phải vay mượn trong lo lắng. Và cảm giác an tâm đó, với nhiều gia đình, đáng giá hơn chính số tiền trong quỹ.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Vietcombank giải ngân 150.000 tỷ đồng cho gần 25.000 khách hàng vay lãi thấp
Sau chưa đầy một tháng triển khai chương trình giảm lãi suất, Vietcombank đã giải ngân khoảng 150.000 tỷ đồng, với mức giảm 1,5-2% mỗi năm, có lĩnh vực lên tới 3%.
Chi tiêu gia đình cuối năm: cách lập ngân sách tháng 12 không bị hụt tiền Tết
Tháng 12 là tháng dễ hụt tiền nhất trong năm: vừa mua sắm cuối năm, vừa chuẩn bị Tết. Một ngân sách viết ra trước, chia theo nhóm chi tiêu rõ ràng, sẽ giúp gia đình không phải vay mượn sau Tết.
Ông Nguyễn Khánh Hưng tái gia nhập Hội đồng quản trị LDG
Ông Nguyễn Khánh Hưng chính thức được bầu vào Hội đồng quản trị LDG tại ĐHĐCĐ thường niên ngày 25/6, trong bối cảnh doanh nghiệp đang nỗ lực tái cấu trúc và phục hồi.
VN-Index điều chỉnh sau chuỗi phiên tăng, áp lực chốt lời tại vùng kháng cự
Thị trường chứng khoán ngày 25/6 chứng kiến nhịp điều chỉnh khi VN-Index giảm gần 15 điểm. Áp lực chốt lời từ nhóm Vingroup và khối ngoại bán ròng mạnh khiến tâm lý nhà đầu tư thận trọng.