SIP: Lợi nhuận quý 1 giảm do chi phí tăng, 'của để dành' vẫn ấn tượng
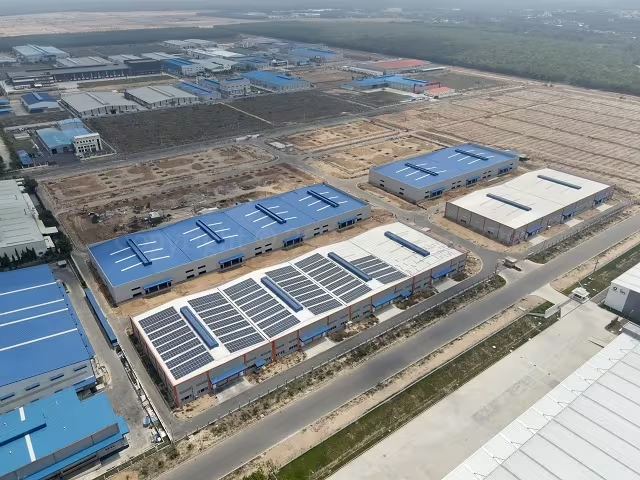
SIP ghi nhận lợi nhuận quý 1 giảm 5% do chi phí tăng mạnh, dù doanh thu vẫn tăng trưởng. Doanh nghiệp vẫn giữ 'của để dành' gần 14 ngàn tỷ đồng từ doanh thu chưa thực hiện.
Cổ phiếu SIP của CTCP Đầu tư Sài Gòn VRG ghi nhận lợi nhuận quý 1 năm 2026 sụt giảm nhẹ do áp lực chi phí leo thang, dù doanh nghiệp vẫn duy trì đà tăng trưởng doanh thu ấn tượng.
Trong báo cáo tài chính quý 1⁄2026, CTCP Đầu tư Sài Gòn VRG (HOSE: SIP) ghi nhận doanh thu thuần đạt 2,165 tỷ đồng, tăng 12% so với cùng kỳ năm trước. Động lực chính đến từ mảng cung cấp dịch vụ tiện ích điện, nước tại các khu công nghiệp với doanh thu hơn 1,687 tỷ đồng, tăng 6%. Ngoài ra, mảng xây dựng và bất động sản cũng đóng góp thêm 57 tỷ đồng vào cơ cấu doanh thu.
Áp lực chi phí và sự sụt giảm lợi nhuận
Mặc dù doanh thu tăng trưởng, lợi nhuận sau thuế của SIP lại giảm 5%, về mức 334 tỷ đồng. Nguyên nhân chính đến từ sự sụt giảm 17% của doanh thu tài chính (còn 195 tỷ đồng) trong khi tổng chi phí tài chính, bán hàng và quản lý doanh nghiệp lại tăng vọt 65%, lên mức 113 tỷ đồng.
Kế hoạch kinh doanh và vị thế tài chính
Năm 2026, SIP đặt mục tiêu thận trọng với doanh thu hợp nhất 5,940 tỷ đồng và lợi nhuận sau thuế 874 tỷ đồng. Tính đến hết quý 1, công ty đã hoàn thành khoảng 40% kế hoạch năm. Về hoạt động cho thuê, SIP đã thực hiện cho thuê 35ha đất và 10,000 m2 nhà xưởng trong tổng kế hoạch 60ha đất và 30,000 m2 nhà xưởng cả năm.
Trước lo ngại về Thông tư 99⁄2025 của Bộ Tài chính, Tổng Giám đốc Lư Thanh Nhã khẳng định tại ĐHĐCĐ thường niên 2026 rằng doanh nghiệp không chịu ảnh hưởng tiêu cực do đã áp dụng phương pháp ghi nhận doanh thu hàng năm từ trước. Điều này giúp các chỉ số tài chính và khả năng tiếp cận vốn của SIP vẫn ổn định.
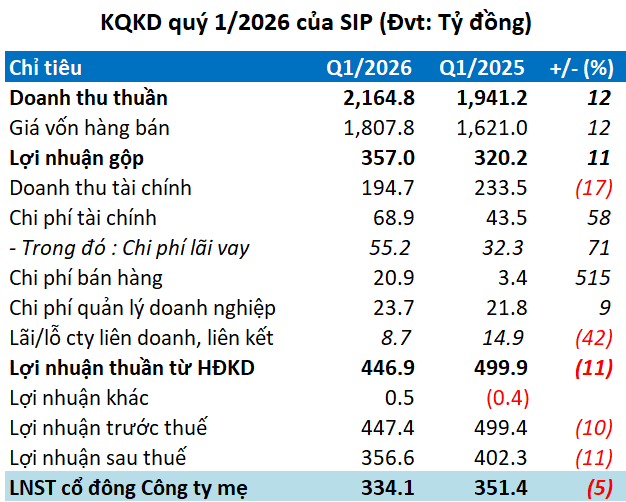
“Của để dành” 13.9 ngàn tỷ đồng
Tổng tài sản của SIP đạt 29.4 ngàn tỷ đồng vào cuối tháng 3. Điểm sáng trong bảng cân đối kế toán là khoản “của để dành” từ người mua trả trước và doanh thu chưa thực hiện đạt gần 13.9 ngàn tỷ đồng, chiếm tới 60% tổng nợ phải trả. Đây là nguồn lực quan trọng đảm bảo dòng tiền dài hạn cho doanh nghiệp.
Bên cạnh đó, SIP đang duy trì khoản cho vay ngắn hạn 4.5 ngàn tỷ đồng cho các đối tác chứng khoán. Theo ban lãnh đạo, đây là các khoản vay có rủi ro thấp, dự kiến thu hồi trong vòng 6-12 tháng tới. Các dự án trọng điểm như KCN Phước Đông Bời Lời, Lê Minh Xuân 3 vẫn đang được đẩy mạnh triển khai với chi phí xây dựng dở dang hơn 2.1 ngàn tỷ đồng.
Theo bạn, với chiến lược ghi nhận doanh thu hàng năm và lượng tiền mặt dồi dào, liệu SIP có thể bứt phá lợi nhuận trong các quý tiếp theo khi các dự án KCN đi vào vận hành ổn định?
Quy trình & thành phần
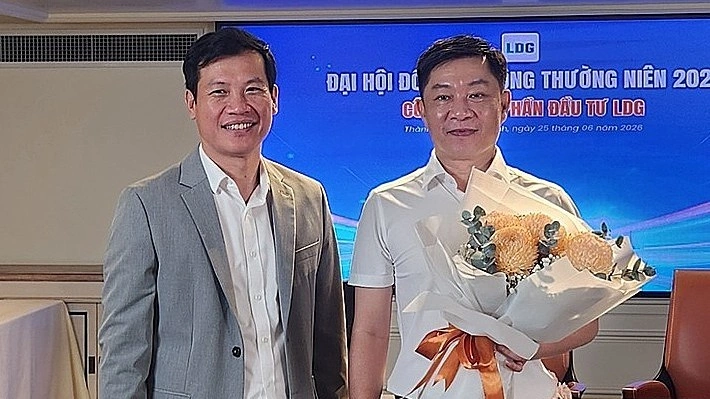
Ông Nguyễn Khánh Hưng tái gia nhập Hội đồng quản trị LDG
Ông Nguyễn Khánh Hưng chính thức được bầu vào Hội đồng quản trị LDG tại ĐHĐCĐ thường niên ngày 25/6, trong bối cảnh doanh nghiệp đang nỗ lực tái cấu trúc và phục hồi.
VN-Index điều chỉnh sau chuỗi phiên tăng, áp lực chốt lời tại vùng kháng cự
Thị trường chứng khoán ngày 25/6 chứng kiến nhịp điều chỉnh khi VN-Index giảm gần 15 điểm. Áp lực chốt lời từ nhóm Vingroup và khối ngoại bán ròng mạnh khiến tâm lý nhà đầu tư thận trọng.
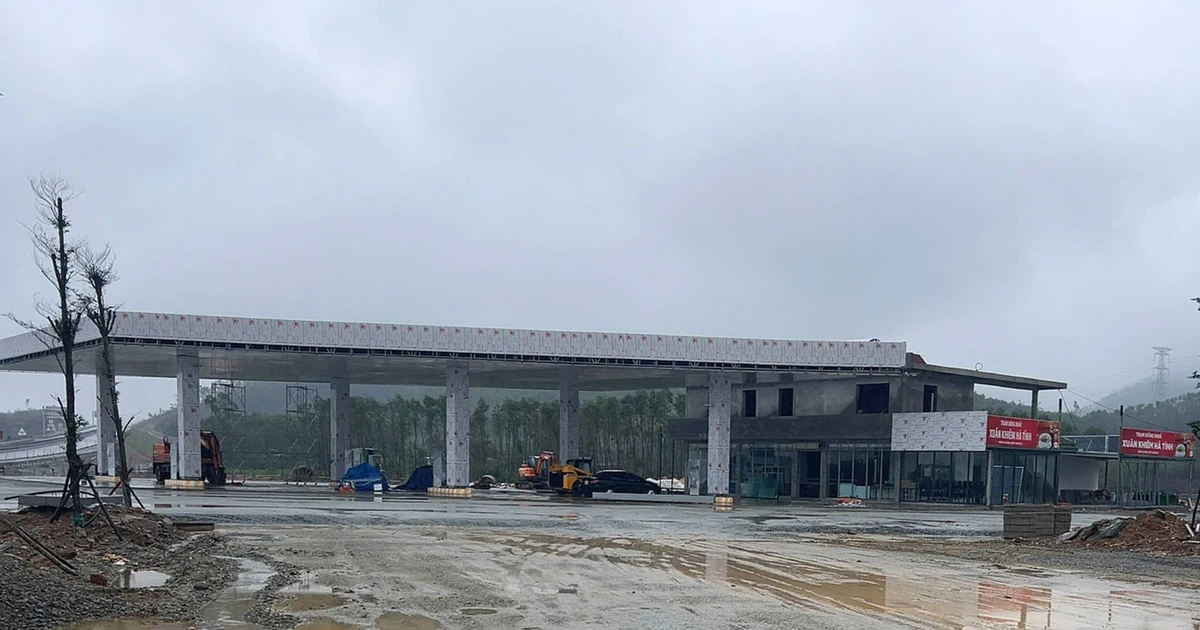
Quyết liệt tháo gỡ vướng mắc xây dựng trạm dừng nghỉ cao tốc Bắc-Nam
Phó Thủ tướng chỉ đạo xử lý dứt điểm vướng mắc về đất đai tại Lâm Đồng, An Giang, Gia Lai và yêu cầu hoàn thành trạm dừng nghỉ cao tốc trong năm 2026.
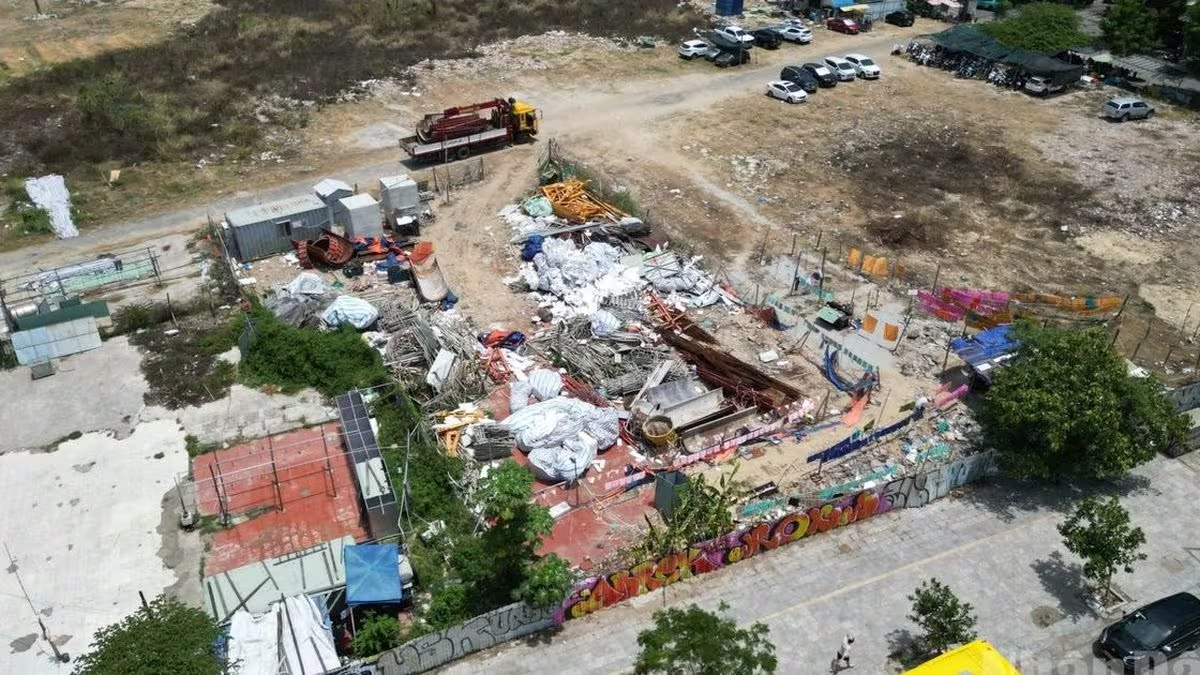
Đà Nẵng: Thực trạng lãng phí các khu "đất vàng" tại trung tâm thành phố
Nhiều khu đất "vàng" tại trung tâm Đà Nẵng đang bị bỏ hoang hoặc sử dụng sai mục đích quy hoạch, gây lãng phí nguồn lực và ảnh hưởng xấu đến mỹ quan đô thị.